 Familea
← Zurück zum Blog
Wie viel Taschengeld in welchem Alter? Die Tabelle – und warum das Sparziel mehr zählt als der Betrag
Veröffentlicht am
Irgendwann sitzt dein Kind am Küchentisch und sagt ganz beiläufig: „Der Ben kriegt übrigens Taschengeld.“ Damit ist das Thema auf dem Tisch. Und mit ihm die Fragen: Wie viel ist eigentlich normal? Jede Woche oder jeden Monat? Und wer bezahlt dann künftig die Sammelkarten?
Erst mal die Zahlen
Eine feste Regel gibt es nicht, aber eine Orientierung, an der sich viele Familien festhalten. Die Werte unten entsprechen den Empfehlungen, wie sie zum Beispiel familienportal.de und das Deutsche Jugendinstitut nennen. Bis neun Jahre wird pro Woche gerechnet, ab zehn pro Monat.
| Alter | Taschengeld |
|---|---|
| unter 6 Jahren | 1 bis 2 € pro Woche |
| 6 bis 7 Jahre | 2 bis 3 € pro Woche |
| 8 bis 9 Jahre | 3 bis 4 € pro Woche |
| 10 bis 11 Jahre | 15 bis 25 € pro Monat |
| 12 bis 13 Jahre | 20 bis 30 € pro Monat |
| 14 bis 15 Jahre | 25 bis 45 € pro Monat |
| 16 bis 17 Jahre | 40 bis 60 € pro Monat |
| ab 18 Jahren | 55 bis 75 € pro Monat |
Richtwerte, kein Muss. Was zu euch passt, hängt auch davon ab, was dein Kind künftig selbst bezahlen soll.
Falls du jetzt denkst „oh, wir liegen eher am unteren Rand“: völlig okay. Dein Kind wird sich nicht an den genauen Betrag erinnern. Woran es sich erinnert, ist, ob das Geld zuverlässig kam und ob es selbst entscheiden durfte, was damit passiert.
Samstag oder Monatsanfang?
Stell dir eine Sechsjährige vor, die am Ersten zehn Euro bekommt. Am Dritten sind davon ein Glitzerstift, zwei Überraschungseier und ein Flummi übrig. Dann kommen vier sehr lange Wochen. Für kleine Kinder ist ein Monat einfach zu weit weg, um ihn zu überblicken.
Eine Woche dagegen passt in den Kopf. Samstag gibt es Geld, bis zum nächsten Samstag muss es reichen. Wenn es am Mittwoch weg ist, ist das ärgerlich, aber überschaubar. Und beim nächsten Mal wird vielleicht schon etwas länger überlegt.
So ab zehn lohnt sich der Wechsel auf monatlich. Dann wird es interessant: „Wenn ich mir jetzt das Comicheft kaufe, reicht es dann noch fürs Kino mit Lea?“ Diese Rechnung im Kopf ist genau das, worum es geht.
Was davon bezahlt wird (und was nicht)
Taschengeld ist das Geld, bei dem du nicht mitredest. Auch wenn es für die fünfte Tüte saure Schlangen draufgeht. Das ist der Deal, und er funktioniert nur, wenn du ihn aushältst. Alles, was dein Kind wirklich braucht, bleibt bei euch: Schulsachen, Kleidung, das Mittagessen in der Mensa.
Bei Teenagern kann sich das verschieben. Manche Familien legen etwas drauf, und dafür übernimmt das Kind einen festen Posten, zum Beispiel den Handyvertrag. Das kann gut funktionieren, wenn ihr es zusammen besprecht und nicht eines Tages einfach verkündet.
Und auch wenn es im Ärger verlockend ist: Taschengeld besser nicht als Strafe streichen. Wer nie weiß, ob das Geld am Samstag kommt, fängt gar nicht erst an, damit zu planen. Und Planen ist ja genau das, was es lernen soll.
Das Spannende kommt erst beim Sparen
Den Betrag hast du schnell entschieden. Was danach passiert, ist der eigentlich schöne Teil. Solange das Geld einfach weg ist, wenn es weg ist, bleibt es für dein Kind ziemlich abstrakt. Das ändert sich in dem Moment, in dem es auf etwas Bestimmtes spart.
Plötzlich stehen da die Inliner für 60 €. Und vor dem Süßigkeitenregal im Supermarkt kommt die Frage, die du nie stellen musstest: „Brauch ich das jetzt wirklich, oder lieber die Inliner?“
Damit das Ziel nicht nach zwei Wochen vergessen ist, hilft es, wenn dein Kind es vor Augen hat. Ein Bild wirkt dabei mehr als jede Erinnerung von dir, denn Kinder denken in Dingen, nicht in Beträgen. Genauso mit der Zeit: „Noch 22 €“ sagt einem Achtjährigen wenig. „Noch etwa fünf Wochen“ dagegen kann es sich vorstellen, das ist ungefähr bis zu den Ferien.
Fürs erste Mal lieber ein kleines Ziel wählen, das in ein paar Wochen erreichbar ist. Das Gefühl, es geschafft zu haben, trägt dann durch das nächste, größere. Und wenn dein Kind nach drei Wochen doch lieber das Lego will als die Inliner? Dann hat es gerade abgewogen. Besser kann es eigentlich nicht laufen.
Sparen heißt nicht, dass es kein Eis mehr gibt
Ein Teil des Geldes geht ans Ziel, der Rest bleibt frei. So ist das Eis im Freibad drin, ohne dass die Inliner in weite Ferne rücken. Kniffliger wird es, wenn alles in derselben Spardose klimpert. Dann weiß irgendwann niemand mehr, was schon für die Inliner gedacht war, und an der Kasse beginnt die Verhandlung. Eine klare Trennung nimmt da viel Druck raus: Das hier ist fürs Ziel, das hier darfst du ausgeben.
So hilft Familea dabei
In Familea gibt es im Planer einen eigenen Bereich für Taschengeld. Das Geld selbst bleibt, wo es immer war: in der Spardose, im Portemonnaie, in deiner Hand am Samstagmorgen. Familea zeigt, worauf dein Kind spart und wie nah es schon dran ist.
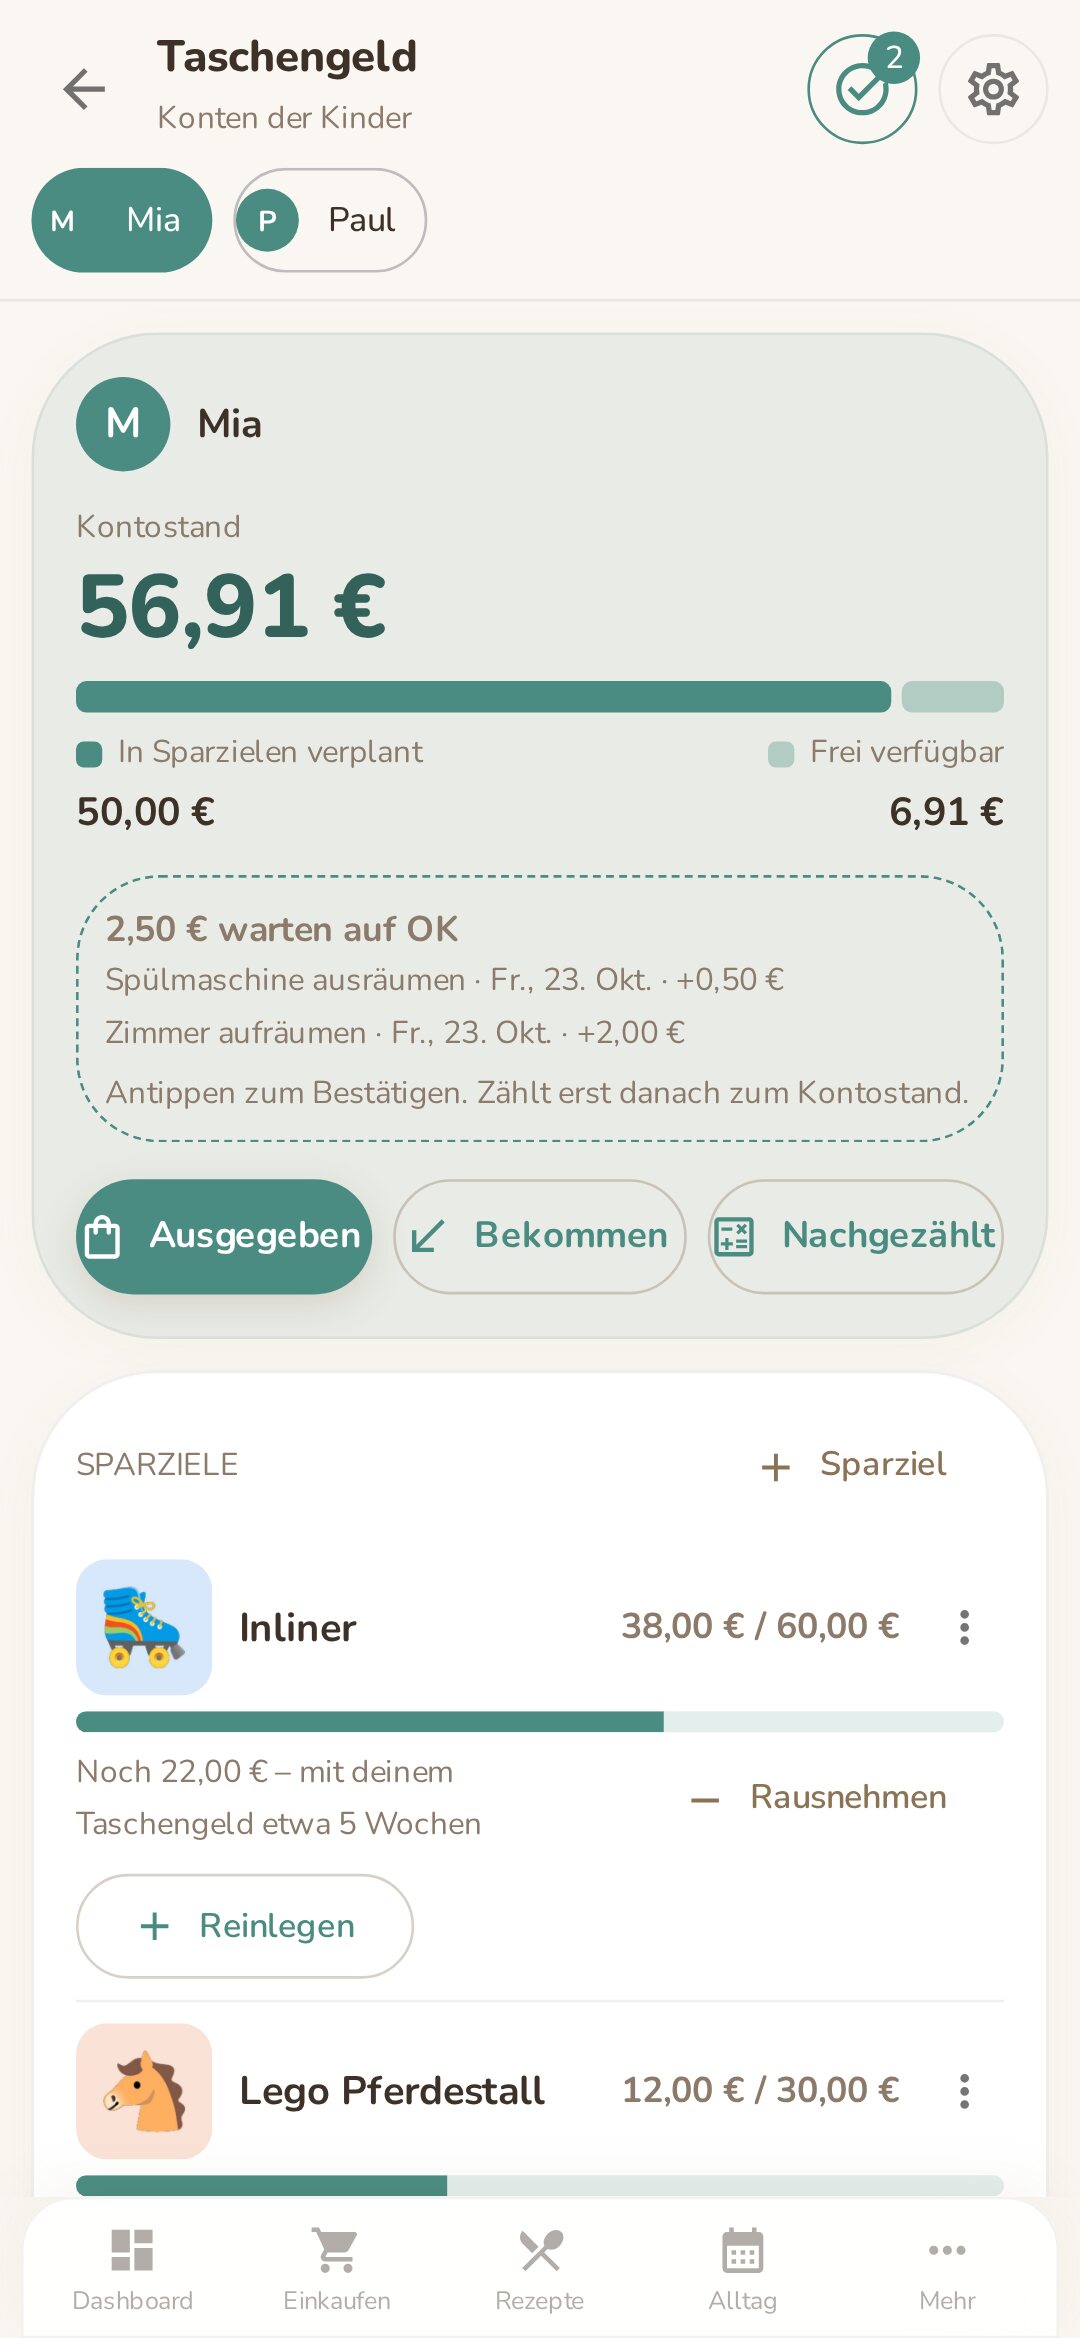
- Sparziele mit Bild: Dein Kind trägt ein, worauf es spart und was es kostet, und kann ein Foto dazu hinterlegen.
- „Noch etwa 5 Wochen“: Habt ihr einen festen Betrag pro Woche oder Monat eingetragen, rechnet Familea aus, wie lange es bis zum Ziel noch dauert.
- Verplant und frei, getrennt: Geld lässt sich ins Sparziel legen und wieder herausnehmen. Oben steht immer, was schon für Ziele gedacht ist und was frei ist.
- Richtwert fürs Alter: Wenn du den festen Betrag einrichtest und der Geburtstag deines Kindes hinterlegt ist, zeigt dir Familea die passende Spanne aus der Tabelle oben.
- Für jedes Alter: Hat dein Kind ein eigenes Login, sieht es nur sein eigenes Taschengeld. Jüngere ohne Handy tragen mit euch zusammen ein oder auf dem Familientablet.
- Extra fürs Mithelfen: Wenn ihr wollt, bringen einzelne Aufgaben aus dem Putzplan etwas extra. Erledigt dein Kind sie, bestätigt ihr kurz mit OK.
Und wenn das Ziel erreicht ist, bekommt ihr eine kurze Nachricht. Den Moment, in dem die Inliner endlich gekauft werden, willst du ja nicht verpassen.
Taschengeld ist in Familea für alle Kinder im Haushalt kostenlos, mit einem Sparziel pro Kind und einem Zielbild zum Ausprobieren. Mehrere Ziele gleichzeitig und Bilder an allen Zielen gibt es mit Premium. Mehr über den Bereich findest du auf der Seite zum Familea Planer.
Den Betrag aus der Tabelle hast du in fünf Minuten entschieden. Was danach zählt, ist das, worauf dein Kind sich freut.
Frag dein Kind heute beim Abendessen, worauf es gerade sparen würde. Mit Name, Preis und Foto ist das erste Sparziel in Familea in einer Minute angelegt.
Familea ausprobieren